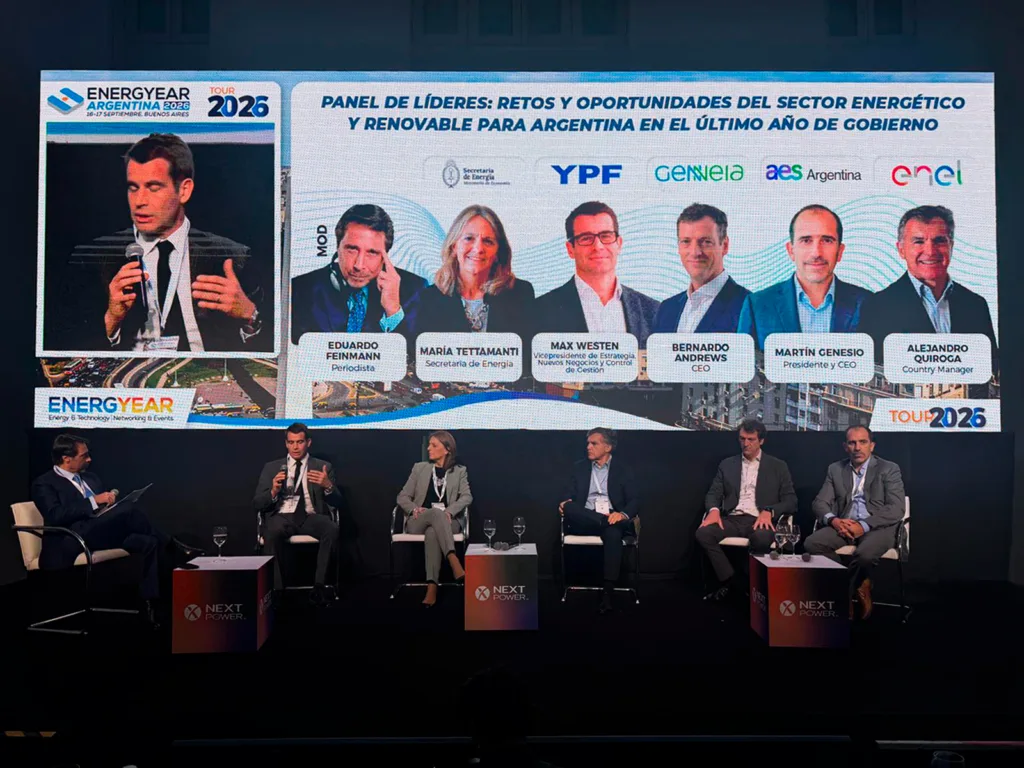
Axi (Buenos Aires, 21 de septiembre de 2026).- Durante las jornadas de Energyear Argentina 2026, realizadas el 16 y 17 de septiembre en el Faena Art Center de Buenos Aires, los participantes identificaron la capacidad de transporte eléctrico, los contratos financiables y las reglas para reducir el riesgo como las restricciones centrales para la próxima etapa del sector energético argentino.
AlmaSADI: 700,5 MW adjudicados y 235 ofertas por 8.338 MW
El almacenamiento fue el eje técnico del primer día. AlmaSADI adjudicó 700,5 MW distribuidos en 20 proyectos, luego de recibir 235 ofertas por 8.338 MW. Los adjudicatarios deben cerrar financiación, contratar equipos, resolver importaciones y logística, completar ingeniería e interconexión y cumplir los plazos de entrada en operación.
Cinco grupos concentran los proyectos adjudicados: Genneia, DQD Energy, 360 Energy, Aluar e Intermepro. En el encuentro se analizaron calendarios que sitúan las primeras operaciones en 2027. Solar DQD expuso un objetivo de aproximadamente nueve meses entre adjudicación y puesta en servicio para sus primeros sistemas. El precio adjudicado se ubicó entre USD 7.632 y USD 9.705 por MW-mes, con un promedio de USD 8.427 por MW-mes.
La discusión incluyó el sistema de conversión de potencia, protección contra incendios, software de control, degradación, garantías, servicios de red y capacidad de operación bajo condiciones locales. También se señaló el impacto de la clasificación aduanera: el tratamiento vigente aplica una tasa estadística del 3 %, mientras el sector reclama que los equipos sean reconocidos como bienes de capital.
Icíar Vargas, de Everyray LATAM, afirmó: “No estamos hablando solamente de baterías. Hablamos de un sistema completo que debe integrarse a la red y operar con seguridad durante toda su vida útil”.
La transmisión como límite físico: AMBA I, plazos y nodos críticos
La segunda jornada trasladó el debate hacia la infraestructura. AMBA I fue presentada como la primera prueba relevante del esquema de expansión: una obra con capacidad cercana a 2.000 MW y un plazo estimado de cinco años, frente a los aproximadamente nueve meses en los que puede desplegarse un sistema BESS.
La diferencia de plazos explica por qué el almacenamiento puede aliviar restricciones inmediatas, pero no reemplaza corredores de alta tensión, estaciones transformadoras y nodos robustos. En el panel se identificaron como puntos críticos Rodríguez, Ezeiza, Abasto y Plomer. Además, se planteó la necesidad de pensar corredores de muy alta capacidad y horizontes de planificación de hasta 50 años.
Neuquén aportó una escala concreta al problema. Agustina Barahona, directora ejecutiva del Ente Provincial de Energía del Neuquén (EPEN), indicó que la provincia recibió más de 26.000 nuevos residentes en el último año y que aproximadamente 5.000 estaban en edad escolar. EPEN atiende, además, a unos 2.100 usuarios aislados mediante kits solares.
La provincia produjo 7.700 GWh de energía hidroeléctrica en 2025 (el 25 % del total hidroeléctrico nacional, de acuerdo con las cifras presentadas) frente a un consumo provincial de alrededor de 2.200 GWh. En paralelo, EPEN proyecta inversiones superiores a USD 500 millones durante los próximos 10 a 15 años.
Barahona declaró: “Tener el recurso no alcanza. Necesitamos las redes para recibir la energía, transportarla y distribuirla”.
Eólica: 72 parques, 4.558 MW y obras de conexión que pueden demorar hasta diez años
Argentina opera 72 parques eólicos, 4.558 MW de potencia y 1.249 aerogeneradores, con factores de capacidad expuestos en el evento de entre el 40 % y el 50 % según la Cámara Argentina de Energías Renovable. La restricción principal es la capacidad de conexión, especialmente en Patagonia y en los corredores hacia los centros de consumo, según coincidieron los panelistas.
Entre las obras mencionadas estuvieron Puerto Madryn–Choele Choel–Bahía Blanca y Vivoratá–Plomer. Los participantes advirtieron que sus plazos pueden extenderse entre cinco y diez años, mientras un parque eólico puede construirse en unos 18 meses. Esa asimetría puede dejar capital y proyectos en espera.
PCR Energy informó 440 MW de prioridad de despacho vinculados a proyectos de capacitores (incluido un desarrollo de 210 MW en Olavarría) y otros 350 MW en el NOA. Aluar expuso la integración de 582 MW eólicos con su operación industrial, combinados con generación térmica e hidráulica para gestionar variabilidad y continuidad de suministro.
USD 10.000 millones: previsibilidad regulatoria y contratos ejecutables
El panel de líderes abordó cuál es el principal obstáculo para que ingresen otros USD 10.000 millones al sector energético argentino. La secretaria de Energía, María Tettamanti, concentró el diagnóstico: previsibilidad regulatoria, continuidad de las políticas y reducción de la incertidumbre durante toda la vida de las inversiones.
Tettamanti defendió un mercado con señales de precios que reflejen los costes, subsidios residenciales focalizados y mayor competencia en los segmentos mayoristas. También señaló que la expansión de alta tensión deberá vincular su financiación con los beneficiarios de cada obra y con hitos verificables de avance. Entre las prioridades mencionó Vivoratá–Abasto, Puerto Madryn–Choele Choel–Bahía Blanca y las ampliaciones desde Mendoza hacia el norte.
Martín Genesio, Bernardo Andrews y Alejandro Quiroga relacionaron la entrada de capital con la reducción del riesgo país, la estabilidad normativa y la capacidad de sostener marcos como el RIGI más allá de un ciclo político. El consenso no fue pedir ausencia de regulación, sino reglas conocidas, contratos ejecutables y mecanismos de actualización que permitan calcular ingresos, costes y exposición cambiaria.
Tettamanti afirmó: “Se necesitan normas claras que den previsibilidad a las inversiones, certeza para los proyectos y una reducción de la incertidumbre para las empresas”.
Financiación: garantías del BID para transmisión y plazos contractuales
La mesa de financiación expuso una tensión habitual: los desarrolladores señalan falta de crédito y las entidades financieras responden que faltan proyectos bancables. La diferencia se resuelve en la estructura contractual. Antes de la entrada en operación, los financiadores exigen respaldo corporativo, garantías líquidas o compromisos de los patrocinadores; después, el repago puede apoyarse en los flujos del proyecto, cesiones de seguros, acciones de la sociedad vehículo y garantías sobre equipos.
Banco Galicia explicó que evalúa tanto el activo como la capacidad del patrocinador y que los retrasos suelen aparecer cuando el proyecto no cuenta con un equipo dedicado, cambia de socios o no tiene resueltas las reglas de importación, moneda y regulación. Durante el panel se indicó que los contratos térmicos tienden a plazos de alrededor de un año, mientras los renovables se sitúan habitualmente entre tres y cinco años. Para activos con vidas de 20 años o más, esa diferencia aumenta el riesgo de refinanciación y limita el apalancamiento.
El Banco Interamericano de Desarrollo (BID) informó que prepara un programa de garantías para proyectos de transmisión, con AMBA I como primera aplicación. El instrumento combinaría respaldo de liquidez frente a riesgos públicos asignados con asistencia técnica para licitación, modelización económica y financiera, revisión regulatoria y diálogo con el mercado. Su objetivo es reducir el coste de capital sin sustituir la debida diligencia técnica, social y ambiental.
Además del crédito bancario, se analizaron obligaciones negociables, préstamos puente, mercado de capitales y leasing para generación distribuida. Todos estos instrumentos dependen de la misma condición: un contrato capaz de sostener flujos previsibles y distribuir con claridad los riesgos de construcción, operación, moneda, contraparte y cambio regulatorio.
Energyear Argentina 2026 dejó una secuencia técnica clara. La capacidad renovable y el almacenamiento pueden contratarse y construirse con rapidez; la red requiere plazos mucho más largos; y la financiación sólo aparece cuando los contratos convierten la expectativa de ingresos en flujos defendibles. El sector ya dispone de proyectos, fabricantes, desarrolladores y capital interesado. La siguiente fase exige prioridades de red cuantificadas, cronogramas públicos, reglas estables y responsabilidades asignadas.